Capital One 信用卡被限制怎么办:身份核验、信用上报与关户判断
限制不等于关户,也不保证照常出信报。核对官方客服、真实地址与ITIN资格、持续还款义务及FICO最低历史要求,纠正0利用率、被动关户和卡号外泄等误区。
先看结论:限制不是注销,也不是“稳出信报”
Capital One(下称 C1)确认,信用卡 restricted / suspended 通常是暂时限制账户使用,并不等于已经 closed。限制本身通常不会直接改变信用评分,但导致限制的逾期、余额、异常交易,以及随后是否被关户,可能影响信用。正确顺序是核实状态 → 通过官方渠道完成所需核验 → 继续管账还款 → 查看实际信用报告,最后再决定是否关户。不要把“刷不了卡但账户仍开着”当成必然、持续、零成本的信用建设方案。R1
适用对象与资格:有 ITIN 不等于符合开户或长期持卡条件
本文适用于已申请或已持有 C1 美国个人信用卡、遇到使用受限或身份核验的人,不是英国或加拿大 C1 产品教程,也不是海外远程申请包过指南。C1 的 ITIN 说明面向居住在美国、没有 SSN 的申请人:部分卡种可能接受 ITIN,但仍须符合身份、地址、收入及具体产品条件。一般申请 FAQ 要求 physical address,不能使用 P.O. Box;这不能反推“任何转运地址都合规”。Residential address 是真实居住地,mailing address 是收件地址,官方允许两者不同,不代表可把收件服务虚报成住宅。国籍、居留或地址材料是否适用于你的具体案件,要让银行明确确认。R4R5R6
第一步:分清四种状态,先看通知和账单
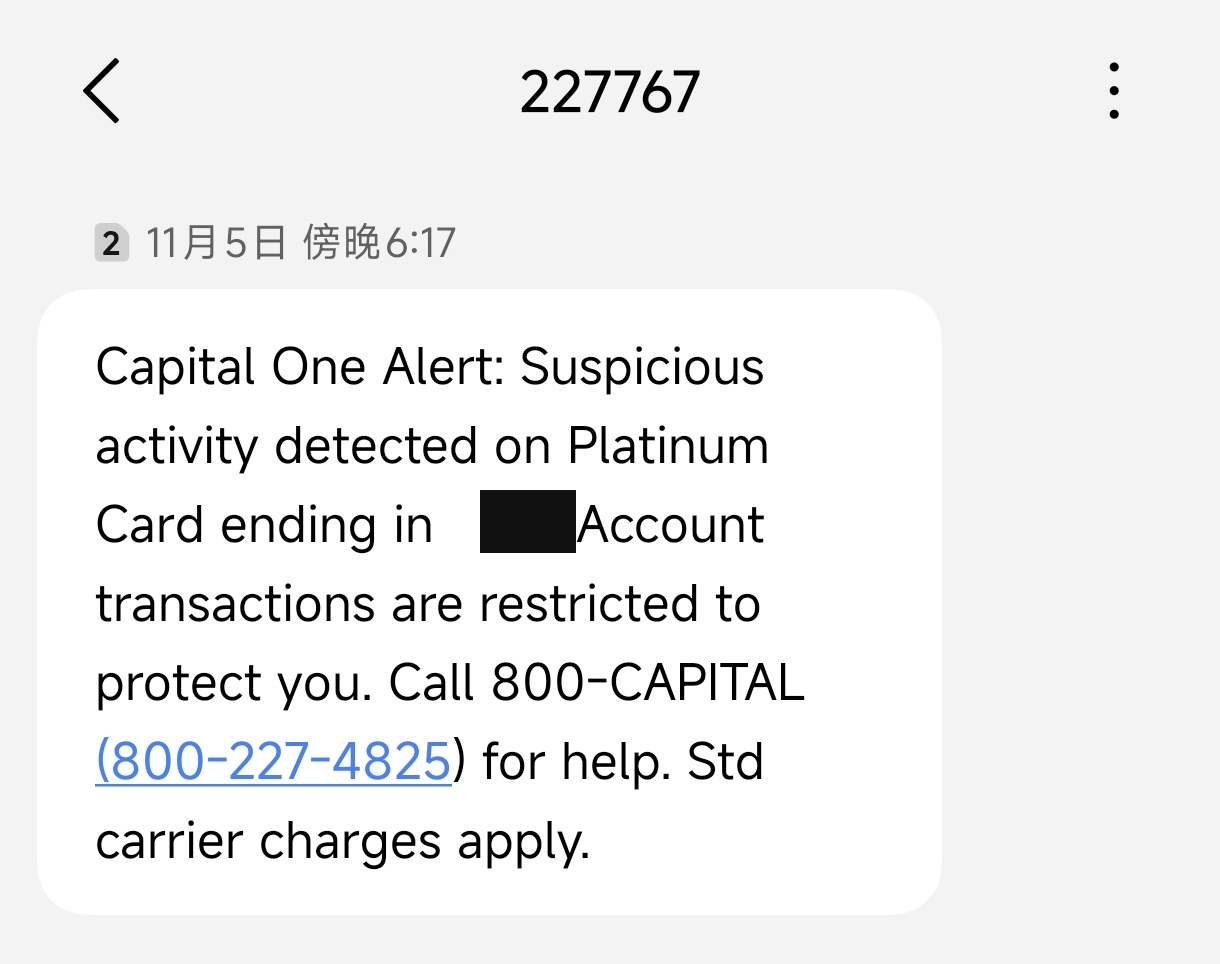
原作者的受限通知示例,卡号尾号已再次扩大遮盖;公开客服电话保留并与官网交叉核验,短信发件标识本身不证明通知真实。
| 看到的情况 | 先做什么 | 不要误判 | |---|---|---| | 自己锁卡、单笔交易拒付 | 查看 App 卡片锁定及交易通知 | 不一定是银行合规审查 | | Restricted / suspended | 问清限制原因、案件号、需交材料、截止日 | 不等于 closed,也不代表所有限制都能自行解锁 | | 银行要求额外身份/地址核验 | 按案件指定安全渠道提交真实材料 | 普通客服核身不等于审查已通过 | | Closed / 终止通知 | 确认关闭日期、余额、付款方式和申诉渠道 | 关户不免除欠款,也不自动删除信用历史 |
保存通知日期、当前状态、账单结算日、到期还款日和余额。收到疑似欺诈交易或发现卡片资料外泄时,应优先联系银行处理安全问题,不要为了维持“open”而延误报失。R1R7
第二步:只从官网或卡背号码联系,翻译不能代替核身
已核验的美国信用卡客服是 1-800-227-4825;官网列出的美国境外对方付费号码是 1-804-934-2001。Collect call 需要运营商支持,并非任何网络电话拨打都免费,实际通信费用先向运营商确认。不要仅凭短信来电显示或转发截图决定拨号。可询问能否接入普通话口译及其可用时段,但本文没有核实所有案件都提供中文服务,也没有证据说明“要求中文翻译就会被判定违规”。
若尚未拿到卡,可如实说明只有尾号或申请信息,请客服给出可用的替代核身方式。不要把完整卡号、安全码、ITIN、验证码、密码或证件照片发送给群友、房东、代办或通用 AI 翻译服务;需要翻译时预先练习不含真实凭据的对话。银行官网明确表示客服不会通过电话索要网银密码。R3R7
可以直接使用的客服提问清单
- 我的账户是 temporarily restricted,还是已经 closed?
- 当前限制属于哪类问题?能否提供案件号和下一步要求?
- 需要哪些文件、允许什么格式、提交入口和截止日是什么?我现有的真实证件是否可用?
- 没有你要求的美国证件时,有没有银行认可的替代或复核路径?
- 审查期间是否继续出账单、应如何付款、是否有费用或到期余额?
- 当前是否已经向信用局报送、上次报送日期及账户状态是什么?
- 如果无法完成核验,如何了解关闭、退款或担保押金处理的适用流程?
英文开场可用:“My card appears to be restricted. Please confirm whether the account is still open, what verification is required, and how I should keep payments current while the review is pending.” 这是沟通辅助,不是解封话术或银行承诺。
第三步:真实材料、安全提交,不做地址证明“修图”
不同限制可能要求不同证件、地址或收入资料,本文没有找到适用于所有受限信用卡的统一解封材料清单。不要把分行一般核身清单直接当成远程风控审查承诺;护照能否替代美国 ID,要问处理该案件的团队。材料应真实、有效,姓名和地址应能合理对应;拼写差异或真实搬家先解释并申请正确更新。不要伪造、购买、编辑账单,或借用他人证件。
原作者在关联回复中也提醒不要造假,但“银行一定会给水电公司打电话核实”的说法只是作者推测,未作为官方流程采纳。若要求上传资料,先通过自己打开的官网或银行核实的安全入口确认;不要把账户文件上传到陌生短链接。无法满足要求时,应诚实询问替代方案及账户后续安排,不通过代理 IP、假地址或第三方代答来冒充资格。R6R7
第四步:被限制后仍要管账,不能默认余额和费用为零
暂停消费不等于暂停计费或还款义务。查看是否有年费、利息、已入账/待入账交易、退单及到期应付金额;按合同和账单及时还款。本文不指定统一 APR、年费或“解封费”,因为不同卡种、持卡协议和历史余额不同;不要把封面 Platinum 的产品条款套用到所有 C1 卡。未核实存在银行统一收费的“风控解封服务”,不要给声称包解封的中介付款。
卡片未收到、被退件或怀疑号码泄露时,请银行处理投递、补卡或安全问题。原帖“拒收后 99% 关户”没有官方依据,本文不采用;更不能为了攒信报,让房东扫描完整卡号和安全码并接受外泄。即便账户暂时不可用,也不意味着未来不会发生欺诈或产生争议。R1R7R11
第五步:查看实际信报,不能推断“信用局完全不知道”
C1 官方表示会定期向信用局提供账户资料,并须准确完整;没有在已核验页面承诺“所有未激活/受限新卡都会按固定日期上报并一直显示正常”。银行内部的使用限制与信用报告中的账户状态不是一回事,但“不是同一个字段”不等于信用局或其他银行永远无法获知相关风险,更不意味着之后不会出现关闭、逾期或其他准确信息。
通过官方信用报告渠道查看账户是否出现,以及姓名地址、开立日期、余额、额度、付款记录和开放/关闭状态是否准确;Experian、Equifax、TransUnion 可能不同步。无法通过在线身份验证时,应向对应信用局询问其官方替代核验流程,不编造 SSN。首次报送时间、你是否能成功匹配到档案、三个信用局是否同时出现,都需要实际确认。R2
有信用记录,不等于第一期就有 FICO 分数
myFICO 的最低条件包括:至少一个账户开立已满 6 个月;至少一个账户在过去 6 个月向信用局报送过;档案没有死亡标记。同一账户或多个账户可共同满足,个别版本可能有差异。因此,新用户第一期看到 C1 账户,不等于立刻有可用 FICO 分数,更不保证下一家银行批卡。不同评分模型、不同信用局或银行自有审核的结果也不应混为一谈。R8
0% 利用率不是自动高分:无需为了评分欠息消费
利用率通常基于信用报告里已上报的余额与额度,而非 App 当下显示。受限卡可能仍有历史消费、费用或其他余额,不能直接假定为 0。myFICO 明确说明,较低的非零利用率可能比所有卡均为 0% 更好;但这绝不是鼓励你在受限卡上强行消费、绕过限制或留欠款支付利息。评分取决于整个档案,不存在“不开卡不消费就一定优于其他新手”的官方保证。R9
第六步:关户是综合判断,不是固定“一两期后关闭”
不要仅因一次限制通知就冲动关户,但也不必为维持 open 而长期承担不安全、无法合规或高费用的账户。可比较:能否真实完成核验;是否有费用/余额;是否仍能安全收取通知和管理付款;关闭后总可用额度和整体利用率如何变化;近期是否有真实信贷需求。无法解决时,与银行明确后续流程及最终账单,不要单纯按作者回复“一两期信报就关”执行。
Experian 2026 年 10 月 29 日说明:“account closed at credit grantor's request” 这个注释本身不会直接影响评分。因此不能断言“被动关户天然比主动关户伤分更大”。关闭本身、额度减少、欠款或逾期等底层事实才可能影响结果。良好结清的关闭账户通常还可能保留约 10 年,并非关户即清空历史;准确的负面记录也不会因为主动关户而消失。R10R11R2
第七步:只对不准确的信息提出异议
若出现不属于你的账户、错误余额或付款状态、错误关闭状态,可先保存报告和账单证据,再向 C1 或显示错误的信用局提交具体异议。C1 表示一般在收到异议后 30 天内回复;调查完成后的必要更正,信用局通常可能需要 1–2 个账单周期显示。具体案件和法定处理期限依实际情形,不把这些时间当成解封或审批时限。准确的逾期记录不能因“不利于信用破冰”要求删除。R2
原帖说法核验表
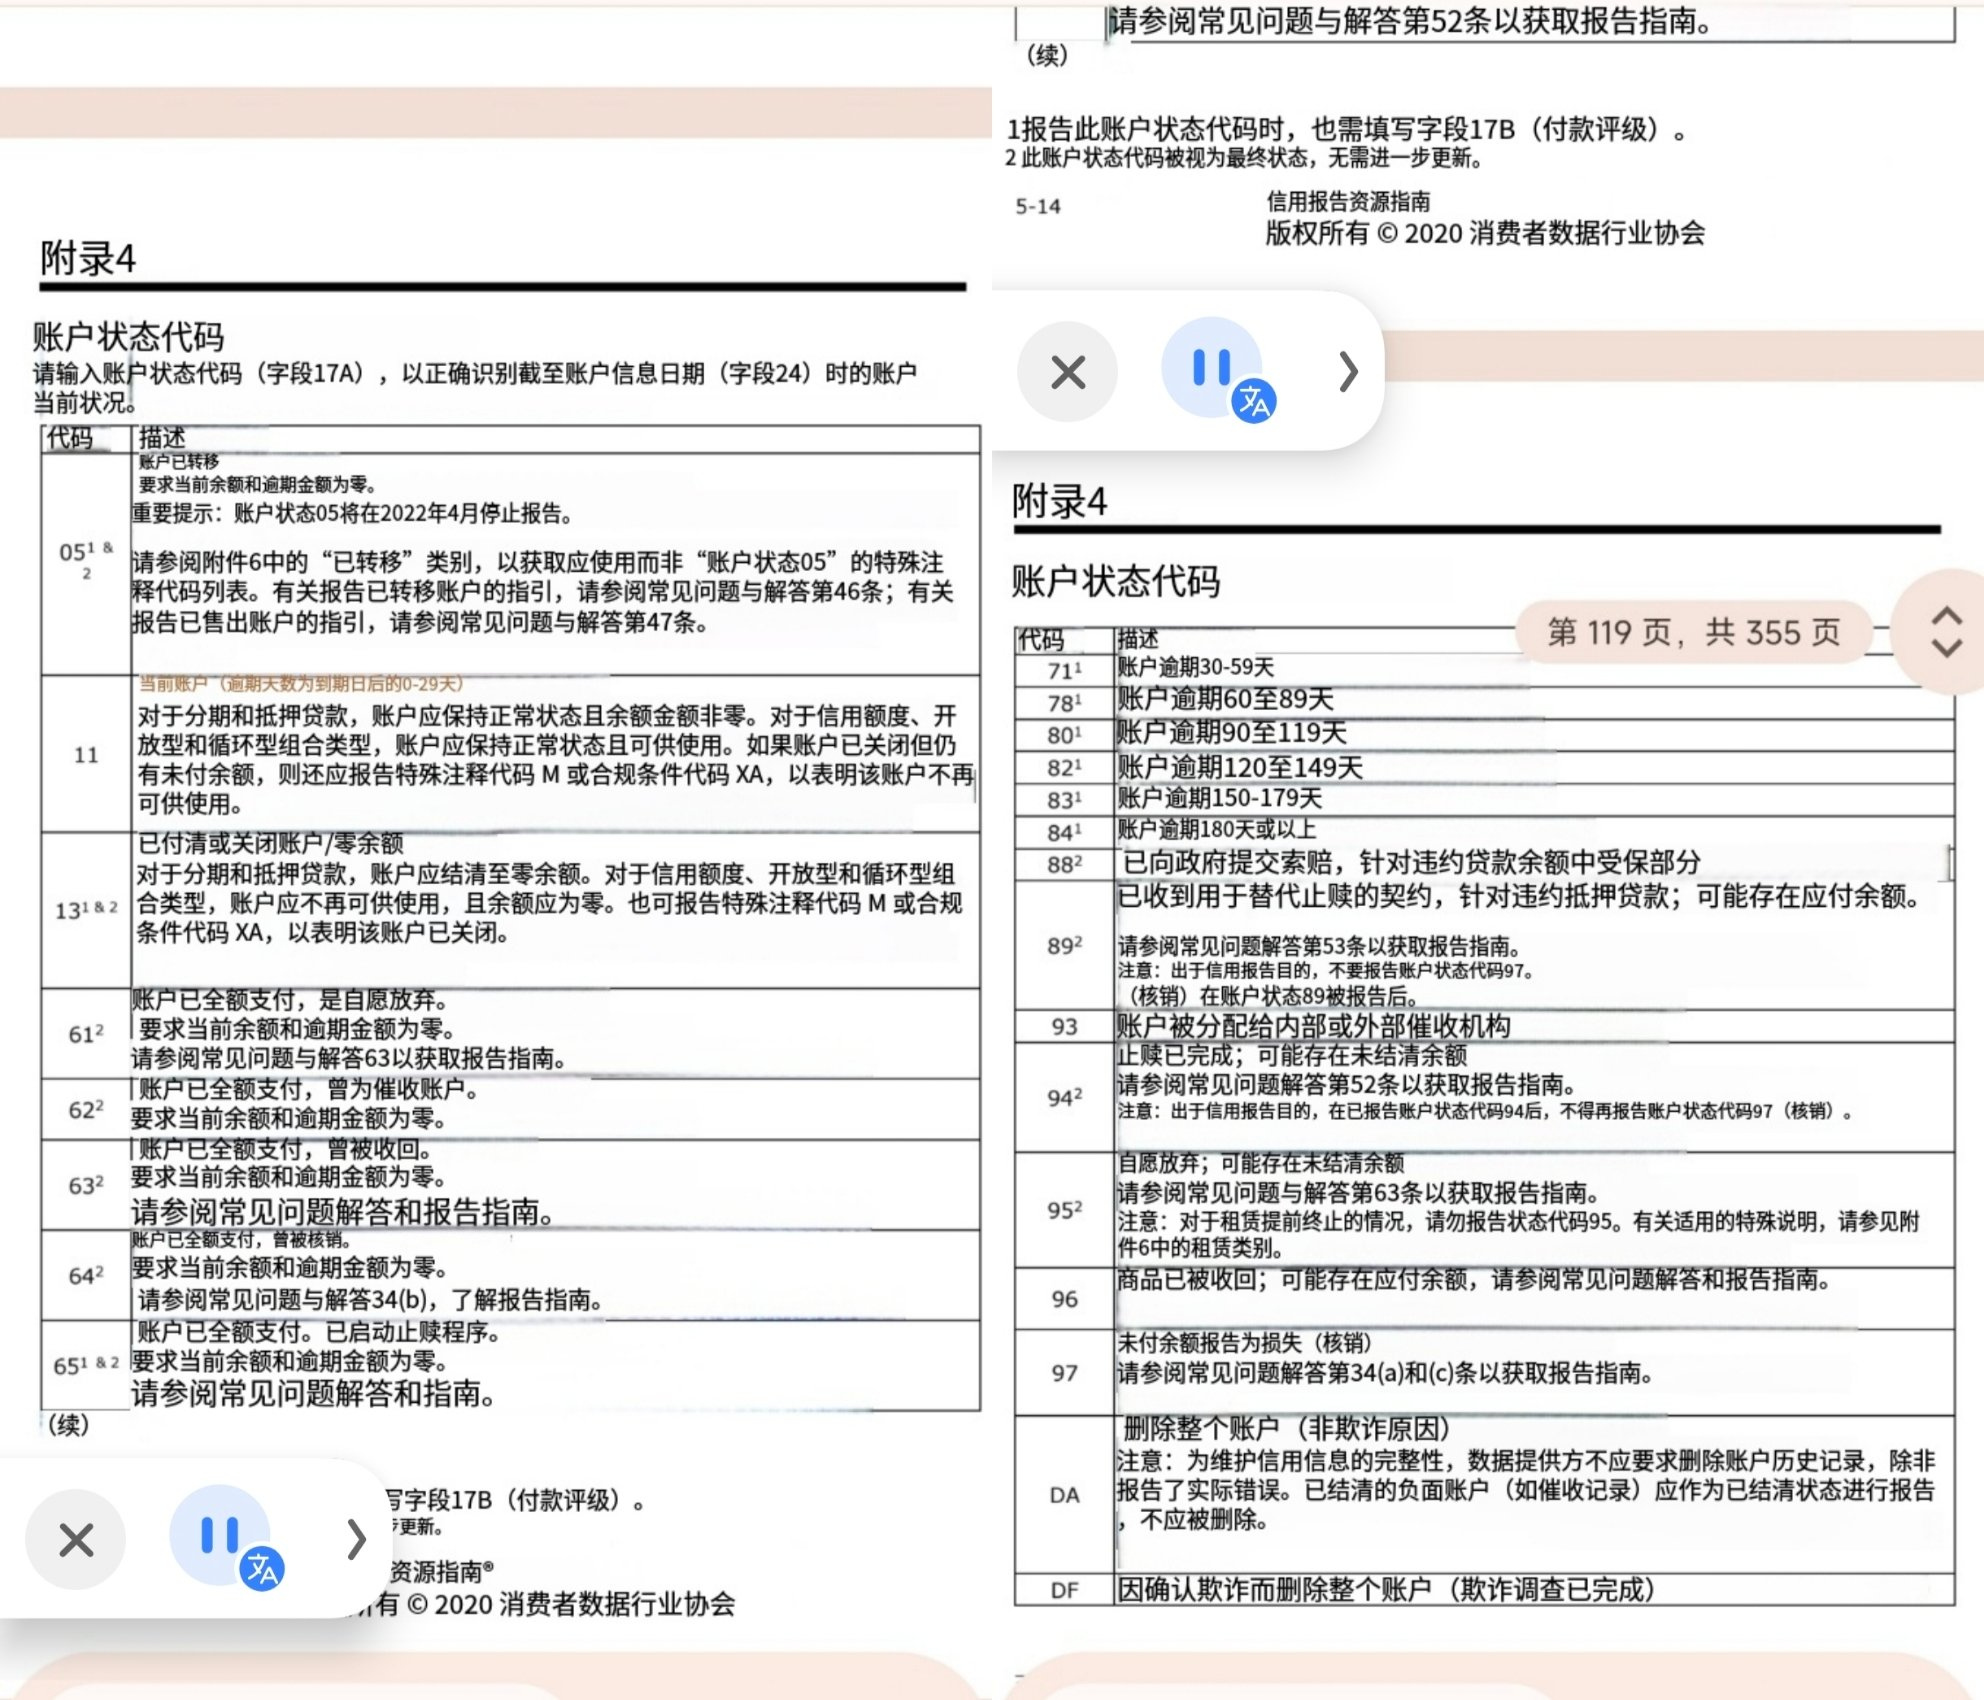
原作者引用的旧版状态表截图,页脚标注2020;不是本轮核验取得的授权最新版CRRG,不能据此保证某张受限卡正常上报。原版权标注和屏幕悬浮元素均保留。
| 原帖说法 | 核验结论 | |---|---| | 风控不等于已经关户 | 官方支持这个区分,但须确认本人实际状态 | | 被限制也一定照常出第一期信报 | 未核实普遍保证;必须查看实际报送 | | 账户状态只有 Open、Closed、Collacct 三种 | 不是足以覆盖信用报告和付款状态的完整分类;collections 也不能笼统等同所有坏账 | | CRRG 没有风控代码,所以信用局完全不知道 | 本轮未读取授权完整版 CRRG;这种绝对结论缺乏已核验官方依据 | | 0 利用率必然使新手评分更高 | 不成立,myFICO 明示低利用率可能优于全零 | | 请求中文翻译、非美国 IP 是本轮收紧的确定原因 | 未找到可核验的 C1 本轮公告或统计,不作为因果事实 | | 拒收卡 99% 关户,扫描安全码泄露也无妨 | 前者无可靠依据,后者不安全,不采纳 | | 被动关户一定比主动关户更伤分 | 不支持;关闭方注释本身不直接影响分数 | | 等一两期再关必然完成信用破冰 | 无官方保证,也忽略 FICO 最低历史条件 |
本次核验范围与使用边界
核验日期为 2026 年 11 月 8 日(上海时间 UTC+8)。已读取原帖长文和作者关联回复,作者建议不等于银行政策;没有亲测本人开户、解封或信用分变化。银行未公开的个案风控原因、解封概率、统一审核耗时、所有受限卡的首次报送日期,以及所有文件/国籍适用条件均未核实,不作承诺。本文是信息整理,不替代银行个案答复或专业金融/法律建议。封面使用官网真实 Capital One 标志和 Platinum 正面产品图,仅作品牌及卡类示意,不代表原作者或每位读者所持卡种,也不表示银行为本文背书。无源作者邀请码或推广申请链接。
官方及一手参考
- R1 · Capital One:Suspended credit cards
- R2 · Capital One:Filing a credit bureau dispute
- R3 · Capital One:Contact us
- R4 · Capital One:Get a credit card with an ITIN
- R5 · Capital One:Credit card FAQ
- R6 · Capital One:Updating personal account information
- R7 · Capital One:Identity protection
- R8 · myFICO:Minimum scoring requirements
- R9 · myFICO:Credit utilization
- R10 · Experian:Closed at credit grantor request
- R11 · CFPB:Does closing a card hurt credit?
- R12 · Capital One:Platinum official product page
配图范围说明
原长文有3张正文图,本页使用已经获取、目视核对的2张;另1张未获取,不作描述,也未放入失效链接或占位图。原帖标题封面仅在来源档案留存,不当作操作步骤图。本页结论依据已列明的官方及一手文字资料,不依赖未获取图片。
来源原帖与作者关联讨论:DaixiXha 的 Capital One 长文。原作者观点不代表银行政策;本页已按上列一手资料逐项核验。